
Annonce – sponsoreret indhold.
En aktiv pensionisttilværelse handler om langt mere end morgenyoga og havevandring — den afspejler sig også direkte på din bilforsikringspræmie. I 2026 ser vi et markant skifte i forsikringsbranchen, hvor selskaberne i stigende grad belønner den livsstil, mange pensionister naturligt lever: færre kilometer bag rattet, årtiers skadefri kørsel og et roligt køremønster uden stress og hastværk. Det er ikke længere kun et spørgsmål om alder, men om de konkrete valg du træffer i hverdagen — fra hvordan du prioriterer nærhed og bæredygtig transport, til hvordan du vedligeholder din fysiske og mentale sundhed. Disse valg, som mange pensionister træffer af livskvalitetshensyn, viser sig nu at have en håndgribelig økonomisk konsekvens. Forsikringsselskaberne har opdaget, at den aktive, bevidste pensionist repræsenterer den laveste risiko på vejene — og den erkendelse kan spare dig tusindvis af kroner årligt, hvis du ved, hvordan du får den med i ligningen.
- Pensionister med lavt kilometertal og lang skadefri historik kan spare 30-50% på bilforsikringen sammenlignet med erhvervsaktive bilister
- Dit ændrede køremønster efter pensionering skal aktivt oplyses til forsikringsselskabet — besparelsen kommer ikke automatisk
- Fire parametre vægter tungest i præmieberegningen: årligt kilometertal, antal skadefri år, køretidspunkter og biltype
- En gennemgang af din forsikring ved pensionering kan typisk spare 1.500-3.000 kr. årligt
Derfor belønner forsikringsselskaberne den aktive pensionist
Forsikringsbranchen baserer sine præmier på risiko — og risiko handler i bund og grund om sandsynligheden for skader. Her har pensionister en unik fordel, som mange slet ikke er klar over. Den typiske pensionist i 2026 repræsenterer en kombination af faktorer, der tilsammen tegner et billede af den ideelle forsikringskunde.
For det første er der erfaringen. En 67-årig, der har kørt bil siden ungdommen, har typisk 35-45 års praktisk erfaring bag rattet. Denne rutine afspejler sig i en mere forudseende kørestil, bedre risikovurdering og færre pludselige manøvrer. Statistisk set er bilister over 60 involveret i markant færre trafikuheld per kørt kilometer end yngre aldersgrupper.
For det andet handler det om køremønsteret. Når arbejdslivet slutter, forsvinder også pendlertrafikken i myldretiden — de timer hvor de fleste uheld sker. Pensionister kører typisk i dagtimerne, hvor trafikken er mere overskuelig, og de har sjældent det tidspres, der får erhvervsaktive til at tage chancer i trafikken.
For det tredje er der det reducerede kørselsbehov. Mange pensionister vælger bevidst en tilværelse med kortere afstande — måske en lejlighed tættere på byen, cyklen til bageren eller offentlig transport til kulturarrangementer. Denne livsstil, der ofte vælges af sundhedsmæssige eller bæredygtige årsager, resulterer i færre kilometer på vejene og dermed lavere risiko.
Hvis du ønsker at forstå præcis, hvordan disse faktorer omsættes til kroner og ører, kan du med fordel undersøge mulighederne for en bilforsikring til pensionister, der specifikt tager højde for dit lave kørselsbehov og din lange erfaring bag rattet.
De fire parametre der afgør din præmie
Når forsikringsselskaberne beregner din præmie, vægter fire faktorer tungere end alle andre. At forstå disse parametre er nøglen til at optimere din forsikringsøkonomi som pensionist.
Årligt kilometertal
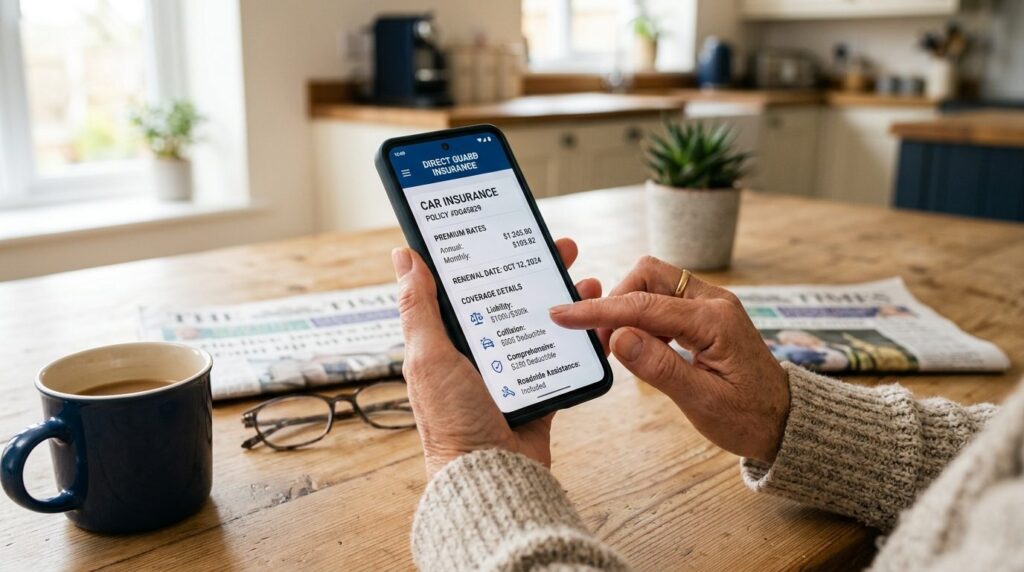
Dit forventede årlige kilometertal er en af de mest direkte håndtag, du har til at påvirke præmien. Logikken er enkel: færre kilometer betyder færre muligheder for uheld. I 2026 opererer de fleste selskaber med intervaller, hvor besparelsen stiger markant ved lavere kørsel:
- Under 5.000 km/år: Typisk 20-30% rabat i forhold til standardpris
- 7.000-8.000 km/år: Typisk 15-22% rabat
- 10.000 km/år: Typisk 8-14% rabat
- Over 15.000 km/år: Standardpris uden kilometerrabat
Mange pensionister opdager, at de efter arbejdslivets ophør kun kører 5.000-8.000 kilometer årligt — en dramatisk reduktion fra de 15.000-20.000 kilometer, der måske stod på den gamle police. Denne ændring skal du aktivt oplyse til dit forsikringsselskab. De justerer ikke automatisk.
Skadefri historik og bonus
Din skadefri historik er dit stærkeste kort som pensionist. Har du kørt i årtier uden at forårsage skader, har du sandsynligvis opbygget en bonus på 65-75% — altså en rabat der reducerer din præmie til en brøkdel af grundprisen. Denne bonus er bygget op over mange år og repræsenterer en betydelig økonomisk værdi.
Det vigtige at forstå er, at bonussen følger dig som person, ikke bilen eller selskabet. Når du skifter forsikringsselskab, skal du derfor altid sikre dig, at din fulde skadefri historik overføres korrekt. Bed om dokumentation fra dit nuværende selskab, og verificer at det nye selskab anerkender alle dine skadefri år.
Køretidspunkter og -mønstre
Selvom ikke alle selskaber spørger eksplicit til det, indgår dine typiske køretidspunkter i den samlede risikovurdering. Kørsel primært i dagtimerne, uden for myldretid og i weekender, betragtes som lavrisiko-adfærd. Nogle selskaber tilbyder i 2026 telematik-baserede forsikringer, hvor en app registrerer dine faktiske kørevaner og belønner rolig, sikker kørsel med yderligere rabatter.
Biltype og værdi
Den bil du vælger at køre, påvirker naturligvis også præmien. Som pensionist har du ofte mulighed for at vælge en bil, der matcher dit faktiske behov — typisk en mindre, økonomisk model til kortere ture. En nyere bil med moderne sikkerhedsudstyr kan paradoksalt nok være billigere at forsikre end en ældre model uden samme sikkerhedsniveau, selvom bilens værdi er højere.
Livsstilsvalg der giver forsikringsmæssig bonus
Den aktive pensionisttilværelse, som mange vælger af hensyn til helbred og livskvalitet, har en interessant sideeffekt: den reducerer din risikoprofil i forsikringsselskabernes øjne. Her er konkrete livsstilsvalg, der direkte kan påvirke din præmie:
Nærhedsprincippet: Hvis du har valgt at bo tættere på de ting, du bruger i hverdagen — supermarked, læge, venner, kulturliv — kører du automatisk færre kilometer. Denne prioritering af nærhed, som mange vælger for at forenkle hverdagen, belønnes direkte gennem lavere kilometerbaseret præmie.
Aktiv transport som supplement: Cykling, gang og offentlig transport er ikke kun godt for helbredet og miljøet — det reducerer også dit behov for bilen. Den pensionist, der cykler til bageren og tager bussen til teatret, har bilen stående mere og kører den primært til længere ture, hvor den virkelig giver mening.
Bevidst sundhed: At holde sig fysisk og mentalt aktiv som pensionist handler om livskvalitet, men det har også praktiske konsekvenser. God sundhed betyder, at du bevarer de kognitive og fysiske evner, der gør dig til en sikker bilist — reaktionsevne, overblik og dømmekraft.
Planlægger du eksempelvis en bilrejse i udlandet, er det netop den kombination af erfaring og overskud, der gør pensionister til sikre bilister — også på ukendte veje.
Hvornår og hvordan du bør skifte forsikring
Pensionering er et naturligt tidspunkt at gennemgå hele din forsikringssituation — ikke mindst bilforsikringen. Dit liv har ændret sig fundamentalt, og din forsikring bør afspejle den nye virkelighed.
De tre tidspunkter hvor et skifte giver mest mening
Ved pensionering: Når du stopper med at arbejde, ændres dit kørebehov markant. Tag kontakt til dit selskab inden for de første måneder og opdater dine oplysninger — eller brug anledningen til at sammenligne priser på tværs af markedet.
Ved flytning: Hvis pensionering kombineres med flytning til en mindre bolig, en anden del af landet eller tættere på byen, ændres flere faktorer på én gang: postnummer, parkeringsforhold, afstande til daglige gøremål. Alt dette påvirker præmien.
Ved bilskifte: Mange pensionister skifter til en mindre, mere økonomisk bil efter arbejdslivet. Det er det oplagte tidspunkt at få hele forsikringssituationen gennemgået.
Sådan sammenligner du udbydere i 2026
Når du sammenligner bilforsikringer, er prisen naturligvis vigtig — men ikke det eneste parameter. Her er hvad du bør kigge efter:
- Præmie ved dit faktiske kilometertal: Sørg for at sammenligne på baggrund af det antal kilometer, du reelt forventer at køre — ikke et standardtal
- Anerkendelse af fuld bonus: Verificer at selskabet anerkender alle dine skadefri år
- Selvrisiko og dækningsomfang: En lav præmie med høj selvrisiko kan være dyrere ved skade
- Medlemsrabatter: Organisationer som Ældre Sagen har aftaler med udvalgte selskaber, der kan give yderligere rabat
- Kundeservice og skadesbehandling: Som pensionist har du måske mere tid til at undersøge et selskabs omdømme for skadesbehandling
Faldgruber ved automatisk fornyelse
En af de mest udbredte årsager til, at pensionister betaler for meget, er den automatiske fornyelse af en eksisterende police. Forsikringsselskaberne er ikke forpligtede til at minde dig om, at dine forhold har ændret sig, eller at du kunne få en bedre pris andetsteds.
Den passive kundes pris: Hvis du har haft den samme bilforsikring i mange år uden at genforhandle, betaler du sandsynligvis mere end nødvendigt. Selskaberne reserverer ofte deres bedste priser til nye kunder eller til eksisterende kunder, der aktivt tager kontakt.
Forældede oplysninger: Din police er måske baseret på oplysninger fra dengang du stadig pendlede til arbejde. Et kilometertal på 18.000 km/år, der var korrekt for ti år siden, kan nu være tre gange så højt som dit faktiske forbrug.
Manglende pristjek: Forsikringsmarkedet ændrer sig løbende. Selskaber justerer deres priser, nye udbydere kommer til, og konkurrencen skærpes. Uden regelmæssig sammenligning har du ingen garanti for, at din pris stadig er konkurrencedygtig.
Anbefaling: Sæt en årlig påmindelse om at gennemgå din bilforsikring — gerne 2-3 måneder før fornyelsesdatoen, så du har tid til at undersøge alternativer uden at føle dig presset.
Dokumentation af din kørselshistorik
Når du skifter forsikringsselskab eller genforhandler din eksisterende aftale, er dokumentation af din skadefri historik afgørende. Her er hvordan du sikrer, at dine mange års sikker kørsel kommer dig til gode:
Indhent skriftlig dokumentation: Bed dit nuværende selskab om en officiel bekræftelse på dit bonusniveau og antal skadefri år. De fleste selskaber kan udstede dette som et standarddokument.
Gem kvitteringer og dokumenter: Hvis du har haft forsikring hos flere selskaber gennem årene, kan det være værd at samle dokumentation fra dem alle. Samlet historik kan være mere overbevisende end enkelte perioder.
Vær præcis om kilometertal: Hvis du har servicekvitteringer eller værkstedsregninger med kilometerstand, kan disse bruges til at dokumentere dit faktiske kørselsniveau over tid.
Brug telematik som bevis: Flere selskaber tilbyder apps, der registrerer din kørsel. Selvom det kan føles overvågende, kan telematik-data være et stærkt argument for lavere præmie, hvis de bekræfter dit lave kilometertal og rolige kørestil.
Den økonomiske bundlinje for den aktive pensionist
Lad os sætte tal på, hvad en optimeret bilforsikring kan betyde for din økonomi. En typisk pensionist med maksimal bonus og lavt kilometertal kan i 2026 forvente følgende prisniveauer:
- Ansvarsforsikring alene: Fra omkring 3.200 kr. årligt
- Ansvar kombineret med kasko: Fra omkring 5.100 kr. årligt
- Typisk besparelse ved optimering: 1.500-3.000 kr. årligt sammenlignet med en ikke-opdateret police
Over en tiårig pensionisttilværelse kan en optimeret bilforsikring altså spare dig 15.000-30.000 kroner — penge der kan bruges på rejser, oplevelser, børnebørn eller hvad der nu giver dig livskvalitet.
Det vigtigste budskab er, at den aktive, bevidste tilgang til livet, som mange pensionister naturligt vælger, faktisk belønnes økonomisk. Din prioritering af sundhed, nærhed og bæredygtighed er ikke kun godt for dig og verden omkring dig — den giver også håndgribelige besparelser på forsikringsbudgettet.
Ofte stillede spørgsmål
Får jeg automatisk lavere bilforsikringspræmie, når jeg bliver pensionist?
Nej, præmienedsættelsen kommer ikke automatisk. Du skal selv aktivt kontakte dit forsikringsselskab og oplyse om dit ændrede køremønster, lavere kilometertal og eventuelle andre ændringer i din situation. Selskaberne justerer ikke din præmie, medmindre du beder om det eller skifter til en ny police.
Kan jeg beholde min skadefri bonus, hvis jeg skifter forsikringsselskab?
Ja, din skadefri bonus følger dig som person og kan overføres til et nyt selskab. Bed om skriftlig dokumentation fra dit nuværende selskab, der bekræfter dit bonusniveau og antal skadefri år. Det nye selskab skal anerkende din fulde historik, men det er dit ansvar at sikre, at dokumentationen er i orden.
Hvad sker der med min præmie, hvis jeg kommer ud for en skade efter mange skadefri år?
En enkelt skade efter mange skadefri år vil typisk reducere din bonus med ét eller to trin, afhængigt af selskabet. Med en lang skadefri historik vil du dog stadig have en betydelig bonus tilbage. Nogle selskaber tilbyder “bonusbeskyttelse”, der beskytter din bonus ved første skade — det kan være værd at undersøge, om denne tilkøbsmulighed giver mening for dig.
Er det billigere at have en ældre bil som pensionist?
Ikke nødvendigvis. Mens en ældre bils lavere værdi kan betyde billigere kaskoforsikring, kan manglen på moderne sikkerhedsudstyr faktisk øge risikopræmien. En nyere bil med automatisk nødbremse, vognbaneassistent og andre sikkerhedssystemer kan i nogle tilfælde være billigere at forsikre totalt set. Den optimale løsning afhænger af din konkrete situation og det valgte dækningsomfang.
Hvor ofte bør jeg sammenligne bilforsikringspriser som pensionist?
Som tommelfingerregel bør du sammenligne priser mindst én gang årligt — gerne 2-3 måneder før din police skal fornyes. Derudover bør du altid lave en sammenligning ved større livs- eller situationsændringer: pensionering, flytning, bilskifte eller ændringer i dit kørselsmønster. Markedet ændrer sig løbende, og regelmæssig sammenligning sikrer, at du altid har en konkurrencedygtig pris.


